Experiența transformării MAIB și Artea, accentul pus pe digitalizare și guvernanță corporativă, precum și identificarea băncilor cu potențial de creștere – Invalda INVL Group se pregătește pentru noi investiții în sectorul financiar din regiune.
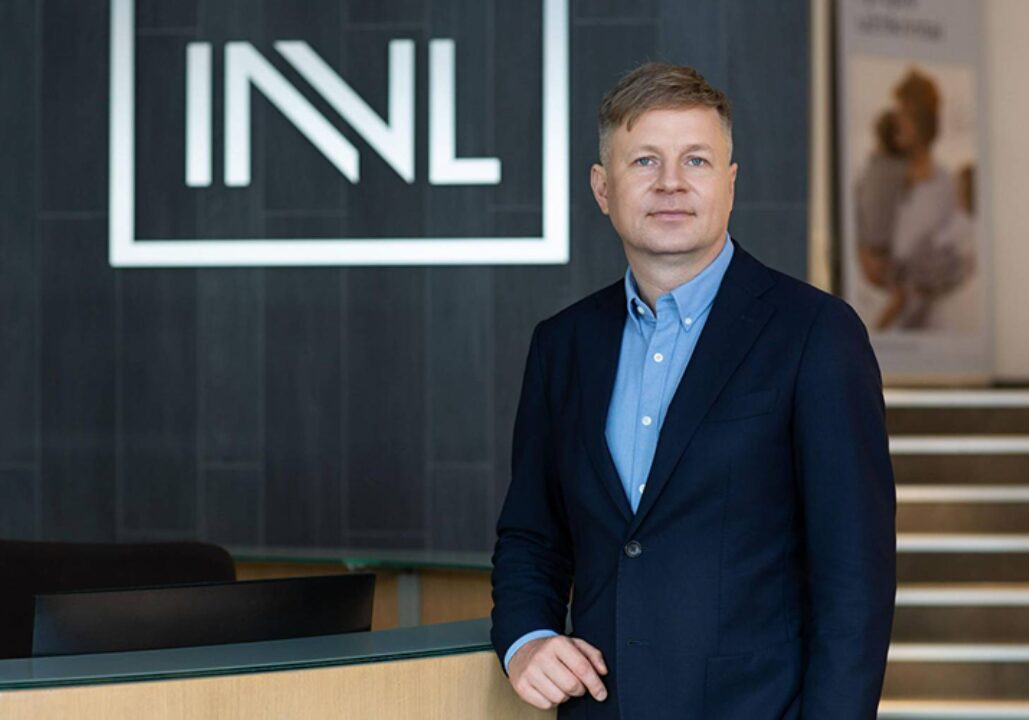
Invalda INVL Group, grup specializat în administrarea activelor, cu o experiență de peste 30 de ani, în principal pe piețele din Europa Centrală și de Est, analizează noi oportunități de investiții în sectorul bancar regional. Strategia sa vizează instituții financiare cu evaluări atractive și potențial de transformare, în care investitorul să poată contribui nu doar cu capital, ci și la crearea de valoare adăugată.
Experiența acumulată în cadrul MAIB din Republica Moldova și Artea din Lituania reprezintă un punct de plecare important pentru această strategie. Printre factorii esențiali ai unei transformări de succes, reprezentanții Invalda evidențiază guvernanța corporativă solidă, echipa de profesioniști, orientarea către nevoile clienților și digitalizarea. În etapa inițială, noul fond va lua în considerare, cel mai probabil, achiziția unor participații minoritare, iar nivelul implicării în administrarea băncilor va depinde de mărimea participației și de particularitățile fiecărei instituții.
Băncile și alte instituții financiare fac parte de mult timp din portofoliul Invalda Group. De ce considerați că acesta este momentul potrivit pentru lansarea unui fond dedicat sectorului bancar din regiune?
Avem deja o experiență considerabilă în investițiile în instituții financiare, iar în prezent identificăm oportunități interesante pe piață. Evaluările băncilor din regiune diferă semnificativ: unele active sunt evaluate la prețuri ridicate, în timp ce, în alte cazuri, condițiile de intrare rămân atractive. Tocmai această combinație dintre experiența acumulată și oportunitățile actuale de pe piață a reprezentat unul dintre motivele pentru care am decis să înființăm un fond specializat în investiții în sectorul bancar.
Deși numele băncii nu a fost deocamdată dezvăluit, ne puteți explica logica investițională din spatele acestui proiect? Ce tip de bancă aveți în vedere și care sunt principalele criterii de selecție pentru o eventuală achiziție?
Nu este vorba neapărat despre o singură investiție, ci ar putea fi mai multe. Unul dintre criteriile noastre esențiale este evaluarea atractivă a băncii. În același timp, ne interesează în primul rând instituțiile financiare în care identificăm un potențial real de dezvoltare și transformare.
Pentru noi este important să înțelegem ce valoare adăugată putem crea în calitate de investitor, valorificând experiența, expertiza și implicarea noastră în dezvoltarea afacerii. Dacă o bancă funcționează deja aproape impecabil, iar posibilitățile de îmbunătățire semnificativă sunt limitate, un astfel de activ va fi, cel mai probabil, mai puțin atractiv pentru noi.
Cum va funcționa noul fond? Intenționați să achiziționați o participație minoritară, să obțineți o influență strategică, să participați la administrarea comună a băncii sau să vă implicați mai activ în transformarea acesteia?
Acest lucru va depinde de investiția concretă și de mărimea pachetului de acțiuni achiziționat. În etapa inițială, nu putem stabili cu exactitate ce participație vom deține la finalizarea unei tranzacții.
Nivelul de implicare al investitorului diferă în funcție de mărimea participației. Într-un caz, acesta se poate limita la accesul la rapoartele financiare publice și participarea la adunările generale anuale ale acționarilor. În altul, poate include posibilitatea de a propune sau numi reprezentanți în consiliul de supraveghere și de a participa mai activ la dezvoltarea băncii.
Totodată, trebuie să ținem cont de un alt aspect important: investițiile în sectorul bancar necesită, în toate țările, aprobarea autorităților de reglementare competente. Din acest motiv, astfel de tranzacții presupun, de regulă, un proces relativ îndelungat de obținere a autorizațiilor necesare.
Suntem un investitor activ, însă, în etapa inițială, cel mai probabil vom lua în considerare participații minoritare. Nivelul implicării noastre va depinde de mărimea pachetului de acțiuni achiziționat și de drepturile aferente acestuia.
Dacă vorbim, de exemplu, despre o participație redusă, posibilitățile de a influența administrarea băncii vor fi limitate. În cazul unei participații mai importante, apar oportunități de implicare mai activă în dezvoltarea instituției, inclusiv prin intermediul organelor sale de conducere.
În același timp, sectorul financiar este strict reglementat în toate țările europene. Există anumite praguri de deținere a capitalului, iar depășirea acestora necesită aprobarea autorității naționale de reglementare. În cadrul acestui proces, investitorul trebuie să explice și rolul pe care intenționează să îl aibă în administrarea băncii.
Prin urmare, cel mai probabil vom începe cu participații minoritare, iar forma ulterioară de implicare va depinde de specificul și evoluția fiecărei investiții.
Care sunt principalele lecții învățate din experiența administrării MAIB în Republica Moldova, care vă vor ajuta să achiziționați și să dezvoltați următoarea bancă din Europa Centrală și de Est?
Aș evidenția trei lecții esențiale.
Prima este orientarea către client. Este important să înțelegem de ce au cu adevărat nevoie clienții și să construim strategia de dezvoltare a băncii pornind de la aceste nevoi.
A doua și, probabil, cea mai importantă este echipa. Atunci când o bancă dispune de o conducere puternică și motivată, iar angajații înțeleg obiectivele afacerii și sunt pregătiți să se adapteze în beneficiul clienților, acest lucru generează, în cele din urmă, valoare și pentru acționari.
Al treilea element important este digitalizarea. Când am investit în MAIB, doar o mică parte dintre clienți utilizau serviciile de mobile banking și internet banking. Astăzi, acest indicator a crescut de aproximativ 15 ori, iar banca s-a transformat, în mare măsură, într-o companie digitală.
Acest aspect este deosebit de important în contextul concurenței cu băncile digitale de nouă generație, care nu sunt constrânse de sisteme IT învechite și care, de multe ori, pot dezvolta mai rapid servicii pentru clienți.
Prin urmare, investițiile în tehnologie și dezvoltarea canalelor digitale devin esențiale pentru orice instituție financiară. Putem dezbate dacă o bancă modernă este sau nu o companie IT, însă este evident că sectorul bancar evoluează tot mai mult în această direcție.
Cunoaștem experiența de succes a administrării MAIB în Republica Moldova și a Artea în Lituania. Dacă ar fi să comparați aceste două exemple, care au fost cele mai importante elemente ale transformării: digitalizarea, guvernanța corporativă, strategia de produs, experiența clienților sau creșterea eficienței operaționale?
Consider că toate aceste elemente funcționează doar împreună. Totuși, fără o guvernanță corporativă de calitate, este puțin probabil să poți obține rezultate durabile.
În diferite etape de dezvoltare, prioritățile se pot schimba. Într-o anumită perioadă, digitalizarea poate ocupa primul loc, în timp ce, într-o altă etapă, accentul poate cădea pe experiența clienților, strategia de produs sau eficiența operațională.
MAIB și Artea mai au însă o caracteristică importantă în comun: în niciunul dintre cele două cazuri nu deținem un pachet majoritar de control. Prin urmare, modelul de guvernanță bazat pe parteneriat joacă un rol esențial.
În cazul MAIB, partenerii noștri sunt Banca Europeană pentru Reconstrucție și Dezvoltare (BERD), Horizon Capital și un acționar local.
În cadrul Artea, suntem în prezent cel mai mare acționar, cu o participație de aproximativ 20%. Cu toate acestea, structura acționariatului presupune și aici colaborarea cu alți investitori puternici.
Printre acționari se numără BERD, dar și investitori lituanieni, inclusiv Tesonet, unul dintre cele mai de succes grupuri tehnologice din Lituania, aflat în spatele dezvoltării brandului global NordVPN.
Astăzi, MAIB este considerată unul dintre cele mai reușite exemple de transformare bancară din regiune. Ce decizii sau abordări implementate în Republica Moldova considerați că au avut cel mai mare succes și ar putea fi aplicate într-un nou proiect?
Aș evidenția două direcții principale: digitalizarea și transformarea culturii organizaționale.
În acest context, este important să menționăm contribuția fostului conducător al băncii, Giorgi Shagidze, în mandatul căruia MAIB a trecut printr-o transformare internă profundă.
Banca a renunțat la modelul de management rigid și ierarhic, adoptând o abordare mai flexibilă, bazată pe principiile Agile și pe activitatea unor echipe mici, autonome.
Acest lucru a permis luarea mai rapidă a deciziilor, adaptarea mai eficientă la nevoile clienților și, în ansamblu, accelerarea dezvoltării afacerii.
Din punctul meu de vedere, tocmai combinația dintre digitalizare și o cultură managerială mai modernă reprezintă unul dintre cele mai valoroase elemente ale experienței MAIB, care poate fi valorificat și în alte proiecte.
Ce intenționați să faceți diferit în cadrul noului proiect bancar, având în vedere experiența acumulată în Republica Moldova și Lituania?
Fiecare investiție este unică, astfel că nu ar fi corect să vorbim anticipat despre un anumit model de transformare.
Principiul nostru de bază rămâne neschimbat: dorim să investim în instituții financiare în care vedem un potențial real de îmbunătățire și de creare a valorii adăugate.
Dacă o bancă funcționează deja aproape impecabil, de regulă, și evaluarea sa reflectă acest lucru, iar posibilitățile de transformare sunt considerabil mai reduse.
În același timp, condițiile diferă de la o piață la alta, de la gradul de utilizare a serviciilor bancare până la comportamentul clienților și nivelul de maturitate al canalelor digitale.
Prin urmare, abordarea noastră va fi adaptată fiecărei țări și fiecărei bănci în parte. Vom putea discuta mai concret despre ceea ce vom face diferit după realizarea primei investiții a noului fond.
Ce rezultate v-ați dori să obțineți în următorii 3–5 ani de la achiziția unei bănci? Creșterea cotei de piață, îmbunătățirea profitabilității, realizarea unei transformări digitale de succes, consolidarea brandului sau pregătirea băncii pentru următoarea etapă de dezvoltare?
Toate aceste direcții sunt importante. Totuși, pentru noi, în calitate de administrator de investiții, principalul indicator rămâne creșterea valorii activului.
Obiectivul nostru este să dezvoltăm banca astfel încât investiția să genereze un randament corespunzător așteptărilor specifice investițiilor de tip private equity.
Un asemenea rezultat nu este obținut, de regulă, printr-o singură măsură, ci printr-un ansamblu de schimbări: dezvoltarea afacerii, creșterea eficienței, extinderea canalelor digitale, îmbunătățirea ofertei pentru clienți și consolidarea calității guvernanței.
În ceea ce privește estimările concrete ale randamentului, aș prefera să nu avansez cifre, întrucât astfel de declarații trebuie tratate cu multă prudență într-un sector financiar reglementat.
Este clar că fondul are ambiții mari și că dispuneți deja de experiență în acest domeniu. Ne puteți dezvălui câteva detalii despre regiunea vizată și, eventual, să ne spuneți care ar putea fi piețele potențiale?
În sens larg, ne referim la Europa Centrală și de Est.
Este o regiune pe care o cunoaștem foarte bine și la a cărei transformare am contribuit noi înșine de-a lungul multor ani.
În această perioadă, regiunea a cunoscut schimbări pozitive semnificative. Cu toate acestea, există în continuare un potențial considerabil de apropiere de nivelul de dezvoltare al Europei Occidentale.
Tocmai de aceea identificăm aici oportunități investiționale atractive. În această etapă însă, nu sunt încă pregătit să dezvălui țările concrete sau potențialele ținte de investiții.