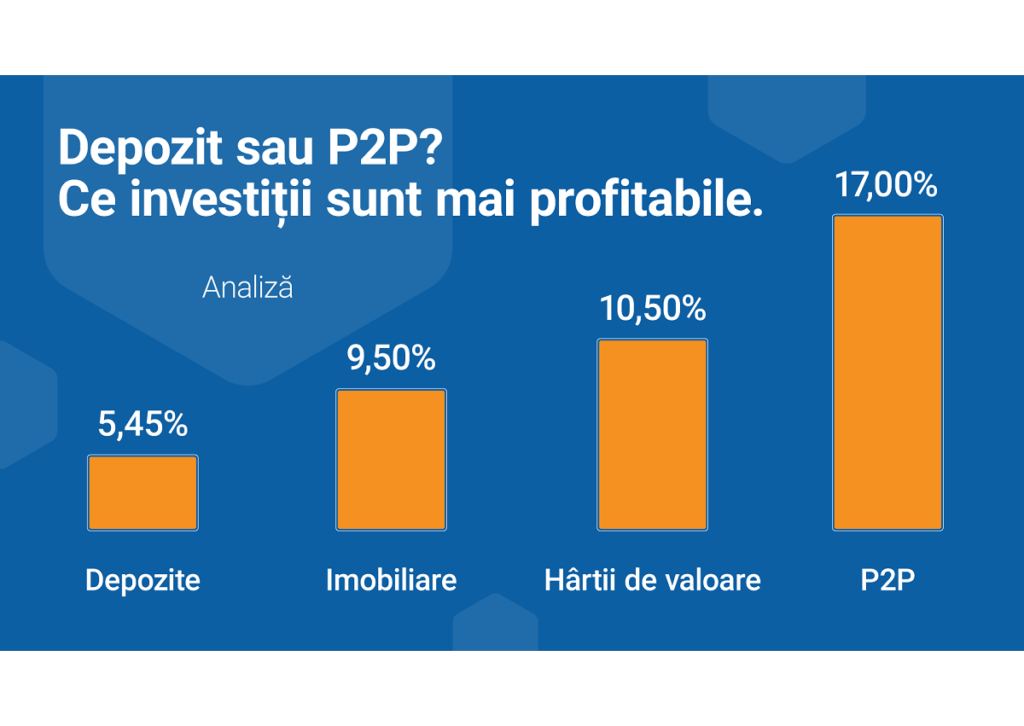
Depozit sau P2P? Ce investiții sunt mai profitabile. Analiză

Investițiile private devin o tendință în întreaga lume. În Moldova, acest fenomen ia amploare și astfel, mai mulți decid să devină investitori. Pentru aceasta nu este necesar să investești milioane, poți începe cu o sumă mică. În ultimii câțiva ani, crowdfunding-ul sau investițiile P2P au câștigat avânt, iar în țara noastră, acest tip de investiție este oferit de platforma fintech Fagura.com. Să analizăm prin ce diferă formele clasice de investiții, să le studiem avantajele și dezavantajele și să le comparăm cu investițiile P2P.

Depozite

Să începem cu clasicele – depozite bancare. Este probabil prima opțiune care ne vine imediat în minte când e vorba despre investiții. În Moldova, acesta este cel mai popular tip de investiție, deoarece este familiar și relativ simplu. Lucru confirmat și de statisticile bancare. În decembrie 2020, 46,3 miliarde de lei erau la depozite în moneda națională. Dintre acestea, 29,3 miliarde de lei sunt depozite ale persoanelor fizice. Cele mai multe dintre ele sunt depozite cu dobândă.

Pe parcursul anului, volumul tuturor depozitelor (de la persoane fizice și persoane juridice) a crescut cu 11,7% – constituind la 51,7 miliarde lei. Contribuțiile persoanelor fizice au crescut până la sfârșitul anului 2021 la 32,2 miliarde, cu aproape 3 miliarde lei mai mult decât în 2020. Rata medie la depozitele în lei a crescut și ea pe parcursul anului – cu o medie de 1-1,2 puncte procentuale, de la 3,81% la 4,97%. Conform celor mai recente date pentru ianuarie 2022, ratele au mai crescut ușor – până la 5,45%

Alte 38,4 miliarde de lei sunt păstrate în bănci sub formă de depozite în valută. Dintre acestea, 23,7 miliarde de lei sunt depozite ale persoanelor fizice. Pe parcursul anului, volumul acestora a crescut cu 2,2 miliarde lei. Rata medie la depozitele în valută pentru persoane fizice a scăzut ușor – de la 0,52% la 0,34% pe an. În luna ianuarie a acestui an, depozitele în valută au fost acceptate la 0,37% pe an.

Deci, care sunt avantajele depozitelor bancare?

  • Siguranță. Aproape niciun risc

Moldova are un Fond Naţional de Garantare al Depozitelor. Conform legii, în cazul în care banca dă faliment, atunci cel puțin 50 de mii de lei vor fi returnați deponenților. După începerea procesului de lichidare a unei bănci falimentare, la vânzarea proprietăților sale sau la rambursarea creditelor, banii sunt returnați în primul rând persoanelor fizice – dacă aveau în conturi mai mult de 50 de mii de lei. Pentru a vă asigura și mai mult banii, puteți împărți suma în mai multe părți și deschide depozite la mai multe bănci, în condiții diferite.

  • Accesibilitate pentru toată lumea

Orice cetățean al Republicii Moldova poate deschide un depozit bancar. Acum este posibil să faci o depunere și de la distanță, prin aplicația băncii. În unele cazuri ai nevoie de numai 100 de lei pentru a deschide un depozit.

Și care sunt dezavantajele?

  • Randament scăzut nu te protejează împotriva inflației

Dacă deschizi un depozit de 1 000 de lei la cea mai mare dobândă oferită în bănci – 6,04% – pe o perioadă de unul până la doi ani, atunci până la sfârșitul primului an venitul tău nu va depăși 75 de lei. În anii obișnuiți, fără criză, acest lucru ți-ar putea salva banii de la inflație, deoarece sarcina principală a Băncii Naționale este să mențină inflația la 5%, +/- 1,5%.

Dar în perioada actuală, când inflația la sfârșitul anului 2021 a atins 14,7%, iar pentru 2022 se prognozează o medie de 18%, depozitele bancare nu numai că nu vor aduce venituri, dar se vor deprecia, parțial și din cauza inflației ridicate. Același lucru este valabil și pentru depozitele în valută. Cu o dobândă mai mică de unu la sută, un depozit de 500 de euro va deveni într-un an un depozit de 503 de euro. E greu să spunem că acesta este un venit.

  • Nu ai acces la bani rapid

Peste 70% din depozitele bancare sunt depozite la termen, adică deschise pentru o anumită perioadă. Dacă retragi banii înainte de sfârșitul perioadei de depunere, poți pierde dobânda. Putem concluziona că depozitele bancare sunt fiabile, sigure, dar nu generează venituri, iar în ani de criză nu sunt ocolite de inflație, chiar și depozitele în valută.

Proprietățile imobiliare

Să trecem la imobiliare. Acest tip de investiție, la fel ca un depozit, este considerat a fi clasic. Principala diferență față de un depozit bancar este valoarea investiției. Pentru a cumpăra o proprietate, aveți nevoie de o sumă mai mare decât pentru a deschide un depozit. Există mai multe opțiuni pentru a investi în imobiliare: cumpărarea de proprietăți rezidențiale pentru revânzare, cumpărarea de proprietăți rezidențiale pentru închiriere, cumpărarea de proprietăți comerciale pentru revânzare și cumpărarea de proprietăți comerciale pentru închiriere.

Avantajele investiției în imobiliare

  • Este destul de simplu

Pentru a cumpăra o proprietate nu este necesar să aveți cunoștințe financiare. În plus, puteți contacta un agent imobiliar care vă va ajuta să cumpărați un apartament sau o clădire potrivită.

  • Capital de încredere

Cumpărarea unei proprietăți a fost întotdeauna cel mai conservator mod de a economisi banii. Locuința achiziționată este un bun de nezdruncinat, care va rămâne la cumpărător, indiferent ce s-ar întâmpla. Mai ales dacă este asigurat.

Minusuri

  • Randament scăzut

Să presupunem că ești gata să investești 25 de mii de euro în achiziționarea unui apartament, iar la revânzarea lui, în trei ani, vei avea un câștig de maxim 10-12% din costul inițial. Totodată, trebuie să ții cont că vei avea nevoie de timp și vei suporta costuri financiare suplimentare pentru executarea tranzacțiilor, căutarea unui cumpărător de imobil și, eventual, alte cheltuieli de întreținere. Venitul din închirierea locuințelor este, de asemenea, scăzut. Potrivit agențiilor imobiliare, randamentul din închirierea apartamentelor este de 7-8% anual.

  • Există și riscuri

Una dintre cele mai populare modalități de a face bani pe imobiliare este cumpărarea unui apartament într-o clădire nouă aflată în construcție, pentru ca ulterior, în momentul dării în exploatare, apartamentul sa poată fi revândut. Aici venitul poate fi mai mare – de la 5 la 50 de mii de euro, în funcție de suma investită inițial. Dar, cu cât veniturile sunt mai mari, cu atât riscurile sunt mai mari. Aceasta este regula de bază a investitorului. Și în condițiile țării noastre, poți întâlni dezvoltatori fără scrupule: care fie întârzie mult finalizarea construcției (în cel mai bun caz), fie dispar cu banii deponenților (în cel mai rău caz).

  • Lichiditate scăzută

Vânzarea unui apartament achiziționat la prețul de piață nu este întotdeauna ușoară. Uneori, nu găsești un cumpărător ani de zile. Circumstanțele se pot schimba în câțiva ani: lângă casă va apărea un șantier, o stradă întreagă va fi reparată sau o grădiniță sau o școală din apropiere va fi închisă. Acest lucru afectează mult prețul final al locuințelor.

  • Imposibilitatea efectuării unei tranzacții de cumpărare – vânzare online

Cumpărarea unui imobil nu prevede încă posibilitatea înregistrării acestuia de la distanță: vizualizarea unui apartament/casa, mersul la notar, înscrierea la cadastru etc. Toate aceste etape necesită prezență fizică.

Hârtii de valoare (Titluri de Stat)

Investind în titluri de stat, împrumuți statul. Cu banii tăi, acesta poate dezvolta economia, poate crea noi locuri de muncă sau poate plăti pensii. Există două tipuri de titluri de stat – obligațiuni de trezorerie cu o scadență de până la un an și obligațiuni de stat cu o scadență de un an sau mai mult.

Dacă investești în bonuri de trezorerie, dobânda aferentă acestora și suma investită vor fi plătite la data scadenței. Poți investi în titluri de stat doar în moneda națională. La jumătatea lunii decembrie, ratele au variat de la 8,5% la 9,9%, iar până la 1 februarie – de la 8,9% la 11,2%.

Dacă investești în obligațiuni de stat, atunci poți primi dobândă pe acestea periodic (la fiecare șase luni) sub formă de cupoane. De exemplu, la sfârșitul lunii ianuarie, Ministerul Finanțelor a oferit obligațiuni de stat cu o scadență de 7 ani și o rată anuală de 10%. Cea mai mică rată a dobânzii pentru obligațiunile de stat pe doi ani – 7,12% pe an. Ratele hârtiilor de valoare se modifică în fiecare an în funcție de inflație și de rata de bază a Băncii Naționale. În anul de criză 2015, ratele la obligațiunile de stat au depășit 20%.

Principalii cumpărători de titluri de stat sunt băncile comerciale. Acestea, la rândul lor, devin brokeri pentru persoane fizice sau companii, care decid să cumpere titluri de stat. Poți cumpăra titluri de stat la licitațiile organizate de Banca Națională de mai multe ori pe lună.

Plusuri

  • Fiabilitate maximă

De la crearea pieței titlurilor de stat, nu a existat niciun caz de răscumpărare prematură a titlurilor de stat sau de plată întârziată a dobânzilor asupra acestora.

  • Lichiditate ridicată

Deoarece titlurile de stat sunt tranzacționate pe piața secundară, ele pot fi vândute acolo și poți primi banii imediat. În același timp, vei primi dobândă pentru fiecare zi în care titlurile de stat sunt în portofoliul tău.

  • Rentabilitate medie

De obicei, ratele la titlurile de stat sunt mai mari decât la depozite, ceea ce înseamnă că șansele de a câștiga bani din inflație sunt mai mari. Când cumperi bonuri de trezorerie pe termen scurt, spre exemplu pentru un an, la o sumă mare (să zicem 100 de mii de lei) – vei câștiga cca 10 mii de lei.

Minusuri

  • Complexitatea procesului de cumpărare

Pentru a cumpăra titluri de stat, trebuie să deschideți un cont de brokeraj la o bancă, să soliciți băncii informații despre termenii și condițiile de achiziție, să completezi o cerere, să depui suma în cont și să aștepți un mesaj de la bancă dacă cererea este acceptată. Ministerul Finanțelor promite de mai bine de un an că va simplifica procedura prin crearea unei platforme dedicate, prin care aproape oricine va putea cumpăra titluri de stat, însă până acum platforma este încă în dezvoltare.

  • Profitul scade

Comisioanele bancare și alte comisioane de deservire îți pot consuma acea profitabilitate (cel puțin parțial): pentru deschiderea unui cont (30-50 lei), pentru încheierea unei tranzacții (până la 100 lei), pentru răscumpărarea titlurilor, pentru transferul de bani de la Banca Națională în contul tău bancar. (0,5% – 0,7%), pentru încasare (1%) etc. Diferite bănci au comisioane diferite: fie unul fix, de 28-45 de bani pentru un titlu în valoare de 100 de lei, fie egal cu 0,1% din valoarea tranzacției, dar nu mai puțin de 50 de lei pentru o operațiune de cumpărare a titlurilor de stat. De asemenea, nu uita că acum trebuie să plătești un impozit pe venitul din răscumpărarea titlurilor de stat de 12%.

Creditarea P2P

În Republica Moldova, acest tip de investiții a fost adus pe piață de fintech-ul Fagura.com. Ideea proiectului este că oamenii investesc bani în împrumuturi pentru cei care au nevoie de bani – ca și capital de lucru pentru companie, pentru diverse achiziții, pentru o călătorie de vis sau pentru lansarea unei afaceri etc. Din astfel de investiții, investitorii primesc venituri în medie de 15-17% (uneori și până la 20%) pe an în euro. Tot procesul – atât de investiții, cât și de creditare – are loc online. Suma minimă de investiție este de 25 de euro.

Site-ul Fagura.com are un calculator, care îți va calcula venitul aproximativ în funcție de valoarea investiției – de la 100 la 100 mii €, pe un termen – de la 12 la 36 de luni și în funcție de gradele de risc alese – de la A la G. Cu cât riscul este mai mare, cu atât rata dobânzii este mai mare pentru debitor și, în consecință, pentru investitor.

De asemenea, poți alege să investești automat (AutoInvest) sau să alegi manual creditele în care investești (manual Invest). Pentru investitorii începători, prima opțiune este potrivită. Nu există taxe suplimentare pentru opțiunea AutoInvest. Comisionul este unul standard pentru toți investitorii – 2% și se achita doar atunci când primești banii înapoi în cont de la împrumutați.

Când investești automat, poți selecta mai multe filtre. Este important doar să reții că, dacă selectezi criteriile prea stricte, poți aștepta prea mult timp pentru ca o cerere să se potrivească nevoilor tale.

Plusuri

  • Randament ridicat

Randamentul din acest tip de investiții este incomparabil mai mare decât depozitele și este foarte posibil să rezistați chiar și la o inflație de 15%, deoarece investițiile se fac în euro, iar dobânda se percepe și în euro. În plus, acumularea veniturilor are loc sub formă de dobândă compusă, sau într-un mod simplu – „dobândă la dobândă”, care crește și mai mult profitul din investiție. De exemplu, dacă investești 1 000 de euro timp de 24 de luni, alegând un nivel mediu de risc, atunci venitul pentru doi ani va fi de cel puțin 149 de euro, iar în medie – 195 de euro. Comparativ cu un depozit în valută, profitul va fi de peste 30 de ori mai mare.

  • Disponibilitate

Întregul proces de investiție – de la înregistrarea pe platformă până la investiția propriu-zisă durează nu mai mult de o zi. Și nu trebuie să mergi nicăieri. Procesul de înregistrare este online, urmând cele mai stricte reguli de identificare cu doi factori și de verificare a identității. Singura condiție este să ai un cont – fie într-o bancă, fie într-unul dintre portofelele electronice. Investiția este foarte ușoară și simplă – totul este detaliat și cât se poate de ușor de utilizat.

Minusuri

  • Există riscuri

Investitorul de pe platformă poate alege împrumutatul pe care îl va credita (portret robot, depersonalizat). Fiecărui împrumutat i se atribuie un grad de risc în funcție de venit, istorie de credit și alte criterii. Dacă alegi grad de risc D, dobânda va fi mai mare – mai mult de 30%, dar atunci crește și riscul ca împrumutul în care ai investit bani să devină neperformant (să nu fie întors). Totodată, ponderea creditelor neperformante în Fagura este de 3-4%, în timp ce la bănci – 6-8%.

Fagura va implementa măsuri suplimentare pentru a asigura și mai mult investitorii: va fi creat un Fond de rezervă care va acoperi toate riscurile investitorilor în cazul debitorilor rău-platnici.

  • Lichiditate medie

Banii investiți nu pot fi returnați în cont imediat. Fondurile revin în cont treptat, pe măsură ce împrumutatul întoarce ratele lunare (banii). Uneori acest lucru se întâmplă destul de repede: jumătate din banii investiți pot fi primiți în câteva luni și, de exemplu, investiți din nou. Alteori trebuie să așteptați până la sfârșitul perioadei de rambursare a creditului de către debitor.

Pentru a crește lichiditatea veniturilor, pe platformă va apărea o piață secundară până la sfârșitul lunii martie, unde investitorii își vor putea vinde investițiile dacă au nevoie urgentă de bani, iar apoi, când circumstanțele se vor îmbunătăți, vor putea reveni să investească.

Știri similare

0
Sondaj standard

Ți-a plăcut pluginul nostru?

presedinte.md

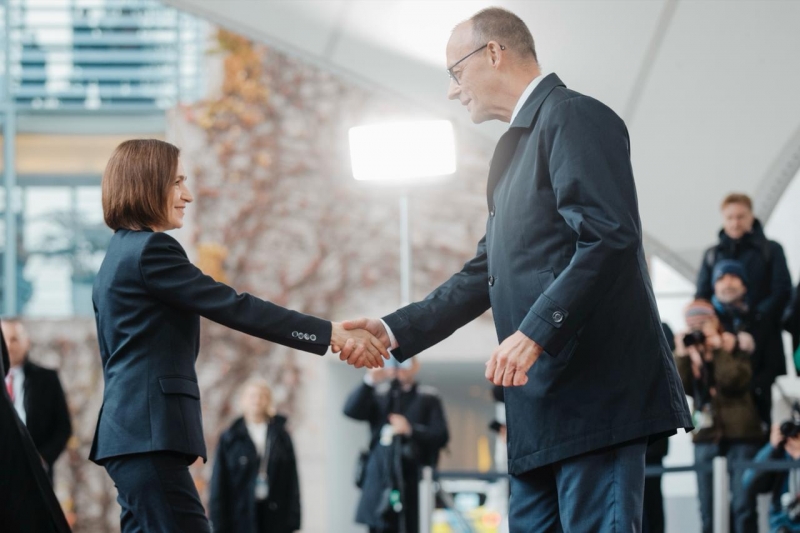
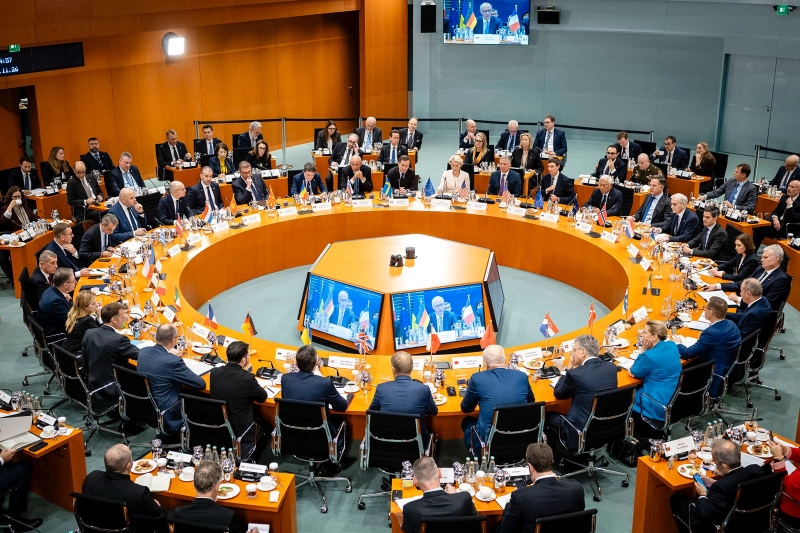
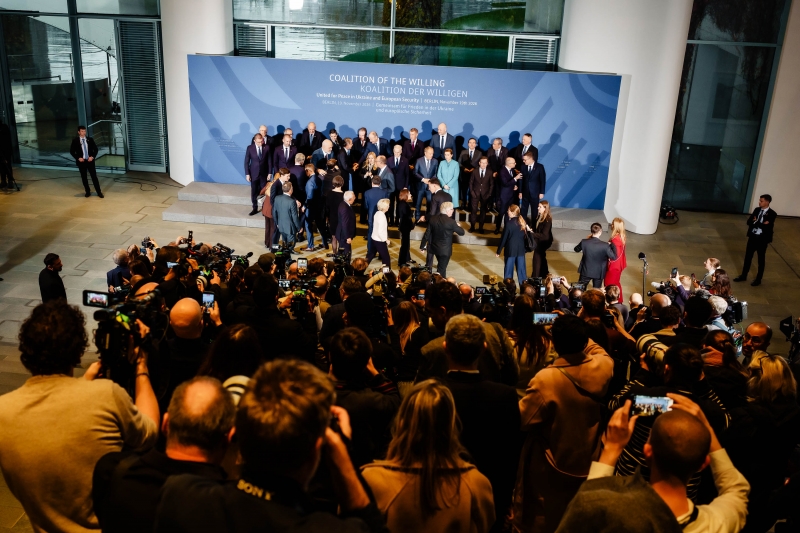
Sandu, la reuniunea Coaliției de Voință de la Berlin: „Moldova rămâne alături de Ucraina, în pofida intimidărilor Rusiei”

Republica Moldova va continua să sprijine Ucraina, în pofida intimidărilor Rusiei, a transmis președinta Maia Sandu la reuniunea șefilor de stat și de guvern din Coaliția de Voință, care a avut loc astăzi, 19 noiembrie la Berlin. Liderii au discutat despre ajutorul necesar Ucrainei pentru a trece iarna și despre pașii pentru o pace durabilă, anunță Președinția.

În intervenția sa, șefa statului a condamnat încălcările repetate ale spațiului aerian al Republicii Moldova de către dronele rusești. Maia Sandu a spus că securitatea țării noastre este strâns legată de cea a Ucrainei, iar o pace justă și durabilă în țara vecină înseamnă stabilitate și pentru Moldova.

Reuniunea a fost găzduită de cancelarul federal al Germaniei, Friedrich Merz, împreună cu președintele Franței, Emmanuel Macron, și prim-ministrul Regatului Unit, Andy Burnham. La discuții au participat lideri și reprezentanți din aproape 40 de state, președinții Comisiei Europene și Consiliului European, secretarul General al NATO, precum și emisarii americani Steve Witkoff și Jared Kushner.

Republica Moldova s-a alăturat Coaliției în iulie 2026, la reuniunea de la Paris. „Participarea este o continuare firească a sprijinului oferit Ucrainei de la începutul agresiunii ruse și este pe deplin compatibilă cu statutul de neutralitate, consfințit în Constituție”, precizează Președinția.

presedinte.md
presedinte.md

Abonați-vă la canalul de Telegram NewsMaker în română. Relatăm despre cele mai importante știri din țară și de peste hotare.


Vreți să susțineți ceea ce facem?

Puteți contribui la realizarea jurnalismului calitativ. Pentru aceasta, puteți contribui printr-o donație unică prin sistemul E-commerce de la maib sau puteți întocmi un abonament lunar pe Patreon! În acest mod, puteți fi parte a schimbării în bine pentru Moldova. Datorită contribuției dvs, noi vom avea posibilitatea să transformăm în realitate și mai multe proiecte noi și importante și, ceea ce este la fel de important, să rămânem independenți. Indiferent de mărimea contribuției, veți primi un mic cadou. Accesați linkul pentru a fi complicele nostru. Nu este greu, ba chiar plăcut.

Susțineți NewsMaker!

„Deputatul” căruia Maia Sandu i-a retras cetățenia, înregistrat în cursa pentru șefia regiunii transnistrene

Vadim Cravciuc, „deputatul” din Sovietul Suprem de la Tiraspol căruia președinta Maia Sandu i-a retras cetățenia Republicii Moldova în februarie, la solicitarea SIS, a fost înregistrat în cursa pentru șefia regiunii transnistrene. Este al doilea candidat înregistrat la „alegerile” din 13 decembrie, nerecunoscute de Chișinău. Pretinsa comisie electorală i-a înmânat „legitimația” de candidat pe 19 noiembrie.

„Vreau să le mulțumesc membrilor Comisiei Electorale, vreau să le mulțumesc cetățenilor. Urmează o perioadă dificilă și foarte responsabilă – campania electorală. Sunt convins că, în timpul campaniei, cetățenii își vor face alegerea, iar pe 13 vor veni la secțiile de votare, își vor îndeplini datoria civică și vor alege președintele RMN”, a declarat Vadim Cravciuc.

Amintim, în cursă a fost înregistrat și Vitali Neagu, adjunctul șefului executivului de facto al regiunii transnistrene. Ambii candidați își pot desfășura acum campania electorală, pot distribui materiale și își pot prezenta programele în presă.

„Alegerile” sunt programate pentru 13 decembrie. Campania se va încheia pe 11 decembrie, iar 12 decembrie va fi ziua tăcerii. Chișinăul consideră ilegale scrutinele organizate de administrația de la Tiraspol, întrucât acestea se desfășoară în afara cadrului constituțional al Republicii Moldova.

Actualul lider de facto al regiunii transnistrene, Vadim Krasnoselski, nu mai poate candida pentru un nou mandat.


Abonați-vă la canalul de Telegram NewsMaker în română. Relatăm despre cele mai importante știri din țară și de peste hotare.


Vreți să susțineți ceea ce facem?

Puteți contribui la realizarea jurnalismului calitativ. Pentru aceasta, puteți contribui printr-o donație unică prin sistemul E-commerce de la maib sau puteți întocmi un abonament lunar pe Patreon! În acest mod, puteți fi parte a schimbării în bine pentru Moldova. Datorită contribuției dvs, noi vom avea posibilitatea să transformăm în realitate și mai multe proiecte noi și importante și, ceea ce este la fel de important, să rămânem independenți. Indiferent de mărimea contribuției, veți primi un mic cadou. Accesați linkul pentru a fi complicele nostru. Nu este greu, ba chiar plăcut.

Susțineți NewsMaker!
Tudor Mardei/NewsMaker

Comisia Europeană a evaluat pozitiv reformele din Moldova, inclusiv în justiție. Raportul – transmis Consiliului UE

Comisia Europeană a evaluat pozitiv îndeplinirea de către Republica Moldova a criteriilor intermediare privind statul de drept și instituțiile democratice. Raportul a fost transmis Consiliului Uniunii Europene, unde urmează să fie examinat de statele membre. Informația a fost confirmată pe 19 noiembrie de purtătorul de cuvânt al Comisiei Europene, Guillaume Mercier.

„Pot să confirm că Comisia a transmis Consiliului Uniunii Europene raportul său, în care se evaluează îndeplinirea criteriilor intermediare de către Moldova. Ne referim aici la reformele din domeniul statului de drept și al instituțiilor democratice, iar raportul nostru evaluează pozitiv îndeplinirea acestor condiții”, a declarat Mercier.

Oficialul a amintit că raportul privind extinderea constată progrese importante ale Republicii Moldova. „Țara avansează cu o viteză extraordinară în ceea ce privește aderarea la UE. De fapt, țara avansează cu o viteză extraordinară în ceea ce privește aderarea la UE”, a adăugat acesta.

Viceprim-ministra pentru Integrare Europeană, Cristina Gherasimov, a transmis că Guvernul Republicii Moldova salută evaluarea pozitivă a Comisiei Europene. Potrivit acesteia, o decizie favorabilă a statelor membre ar permite stabilirea criteriilor de închidere pentru capitolele 23 și 24, care vizează justiția, drepturile fundamentale și securitatea. Totodată, ar crea premisele pentru închiderea provizorie a altor capitole de negociere, pe măsură ce Moldova îndeplinește condițiile necesare pentru fiecare dintre ele.

„Pentru Republica Moldova, evaluarea confirmă că reformele din domeniul statului de drept și al instituțiilor democratice au răspuns cerințelor stabilite pentru această etapă a negocierilor. Este o recunoaștere a muncii depuse de instituțiile din Republica Moldova și un pas important în negocierile de aderare”, a mai declarat, în reacție, Gherasimov.

***

Reamintim, Republica Moldova a obținut, alături de Ucraina, statutul de țară candidată la aderarea la Uniunea Europeană în iunie 2022. Ambele au lansat oficial negocierile de aderare doi ani mai târziu. În 2026, atât Moldova, cât și Ucraina, au deschis câte patru dintre cele șase clustere de negociere.

Conform raportului Comisiei Europene din 4 noiembrie, Moldova se numără printre cele patru țări candidate care au avansat cel mai mult în procesul de aderare, potrivit Comisiei Europene. Evaluarea arată că țara noastră ar putea încheia provizoriu negocierile la începutul lui 2028.

Recent, comisara europeană pentru Extindere, Marta Kos, a declarat că Moldova ar putea ajunge în 2027 la nivelul Muntenegrului în negocierile de aderare, dacă va menține ritmul actual al reformelor.


Abonați-vă la canalul de Telegram NewsMaker în română. Relatăm despre cele mai importante știri din țară și de peste hotare.


Vreți să susțineți ceea ce facem?

Puteți contribui la realizarea jurnalismului calitativ. Pentru aceasta, puteți contribui printr-o donație unică prin sistemul E-commerce de la maib sau puteți întocmi un abonament lunar pe Patreon! În acest mod, puteți fi parte a schimbării în bine pentru Moldova. Datorită contribuției dvs, noi vom avea posibilitatea să transformăm în realitate și mai multe proiecte noi și importante și, ceea ce este la fel de important, să rămânem independenți. Indiferent de mărimea contribuției, veți primi un mic cadou. Accesați linkul pentru a fi complicele nostru. Nu este greu, ba chiar plăcut.

Susțineți NewsMaker!
2day.kh.ua

Lumina s-ar putea scumpi cu peste un leu în Moldova, în prag de iarnă. Ce tarife propune ANRE

Energia electrică s-ar putea scumpi până la 4,58 lei/kWh pentru consumatorii casnici deserviți de Premier Energy și până la 4,99 lei/kWh pentru cei ai FEE Nord. ANRE a publicat pe 19 noiembrie proiectele noilor tarife, după ce ambii furnizori au solicitat majorări. Decizia finală încă urmează să fie luată de agenție.

Astfel, pentru clienții Premier Energy din centrul și sudul țării tarifele la energia electrică ar putea crește cu 1 leu și 2 bani. Compania a cerut un tarif cu 6 bani mai mare decât propune ANRE.

În nordul țării, consumatorii deserviți de FEE Nord ar urma să plătească cu 1 leu și 4 bani mai mult pentru fiecare kilowatt-oră. Furnizorul ceruse un preț cu 18 bani peste cel propus de Agenție.

Reamintim, FEE Nord a depus cererea la ANRE pe 11 noiembrie și a propus aplicarea noului tarif din 1 noiembrie. Premier Energy a solicitat ajustarea prețului la începutul lunii.

În prezent, consumatorii casnici din centrul și sudul țării achită energia electrică la un preț de 3,56 lei/kWh, iar cei din nordul țării – de 3,96 lei/kWh.

Ultima ajustare a tarifelor la energia electrică a avut loc pe 31 martie, când agenția a aprobat o reducere.


Abonați-vă la canalul de Telegram NewsMaker în română. Relatăm despre cele mai importante știri din țară și de peste hotare.


Vreți să susțineți ceea ce facem?

Puteți contribui la realizarea jurnalismului calitativ. Pentru aceasta, puteți contribui printr-o donație unică prin sistemul E-commerce de la maib sau puteți întocmi un abonament lunar pe Patreon! În acest mod, puteți fi parte a schimbării în bine pentru Moldova. Datorită contribuției dvs, noi vom avea posibilitatea să transformăm în realitate și mai multe proiecte noi și importante și, ceea ce este la fel de important, să rămânem independenți. Indiferent de mărimea contribuției, veți primi un mic cadou. Accesați linkul pentru a fi complicele nostru. Nu este greu, ba chiar plăcut.

Susțineți NewsMaker!
yandex.ru

Cota impozitului pe locuințe, redusă în jumătate în Chișinău, înainte ca noile valori cadastrale să fie aplicate. Decizia CMC pentru 2027

Consiliul Municipal Chișinău (CMC) a aprobat reducerea cotei impozitului pe bunurile imobiliare cu destinație locativă, de la 0,185% la 0,08% din baza impozabilă. Decizia a fost luată pe 19 noiembrie, inclusiv cu votul consilierilor MAN, PAS, PSRM și PCRM. În urma votului din CMC, primarul Ion Ceban a declarat că, în contextul noilor valori cadastrale a bunurilor imobiliare, „chișinăuienii practic nu vor plăti mai mult decât au plătit până acum pentru imobilele pe care le dețin pentru anul 2027”.

Proiectul a fost prezentat la CMC de șefa adjunctă a Direcției generale finanțe, Elena Brăgaru, care a spus că acesta prevede două modificări: diminuarea cotei impozitului pe bunurile imobiliare cu destinație locativă, de la 0,185% la 0,08% din baza impozabilă, și majorarea valorii scutirii pentru unele categorii, de la 500 de mii la 700 de mii de lei. Șefa adjunctă a Direcției a mai spus că, în ceea ce privește celelalte cote ale impozitului funciar și ale impozitului pe bunurile imobiliare, se propune menținerea acestora la nivelul aprobat pentru anul 2026.

Potrivit lui Brăgaru, în cazul neadoptării în termen a deciziei privind impozitele pe bunurile imobiliare, pentru anul fiscal următor, se aplică o cotă minimă de 0,05%, iar scutirea se menține la nivelul de 380 de mii de lei.

Președintele fracțiunii PSRM, Alexandr Odințov, a propus un amendament prin care cifra de 700 de mii de lei să fie majorată la un milion de lei pentru persoanele care au dreptul la scutire de la plată impozitului pe bunurile imobiliare. Amendamentul a fost aprobat cu 42 de voturi pentru. PAS a propus un amendament prin care cota de 0,08% să fie redusă la 0,07%. Amendamentul nu a acumulat numărul necesar de voturi. În urma examinării amendamentelor, unul fiind aprobat, iar celălalt respins, proiectul a fost susținut, în ansamblu, cu 40 de voturi. Printre cei care l-au susținut se numără consilierii MAN, PAS, PSRM și PCRM.

În urma votului din CMC, primarul Ion Ceban a declarat că „chișinăuienii practic nu vor plăti mai mult decât au plătit până acum pentru imobilele pe care le dețin pentru anul 2027”. „Știți că valoarea cadastrală a bunurilor, adică, practic, costul bunurilor imobile pe care le aveți – apartamente/case – a crescut de la 2,5 până la 3 și mai multe ori, grație modificărilor care au fost făcute la nivel central. Oamenii s-au speriat că vor plăti mai mult ca și impozit. La începutul anului v-am spus că voi face tot posibilul ca acest lucru să nu se întâmple și, practic, să nu fie afectați cei care achită aceste impozite pentru bunurile imobile reevaluate deja. Am înaintat Consiliului Municipal Chișinău acest proiect de decizie și vreau să vă anunț: a fost votat. Deci, chișinăuienii, practic, nu vor plăti mai mult decât au plătit până acum pentru imobilele pe care le dețin pentru anul 2027. Mai mult decât atât, sunt facilități suplimentare pentru diferite categorii de persoane, de la pensionari până la alții”, a declarat Ceban.

***

Amintim că, în iunie, Agenția Geodezie, Cartografie și Cadastru declara că procesul de evaluare și reevaluare în masă are scopul de a actualiza valorile cadastrale ale bunurilor imobile din Republica Moldova, astfel încât acestea să reflecte cât mai corect realitățile pieței imobiliare și evoluțiile economice. Totodată, instituția preciza că o valoare cadastrală mai mare nu înseamnă automat un impozit mai mare, întrucât acesta este calculat în funcție de două elemente: valoarea cadastrală și cota de impozitare. În timp ce valorile cadastrale sunt determinate în cadrul procesului de evaluare și reevaluare masivă, adăuga instituția, cotele de impozitare sunt stabilite anual de autoritățile administrației publice locale.

Agenția mai preciza că, în prezent, pentru bunurile imobile din municipiul Chișinău se aplică o cotă de impozitare de 0,185%, stabilită prin decizia CMC. Totodată, legislația fiscală prevede o cotă minimă de 0,05%. Potrivit instituției, pentru un apartament din municipiul Chișinău, valoarea cadastrală actualizată este de aproape trei ori mai mare decât cea stabilită în anul 2004. Cu toate acestea, dacă asupra valorii actualizate s-ar aplica cota minimă de 0,05%, impozitul ar constitui 555 lei, comparativ cu 687 lei, cât reprezintă impozitul calculat în prezent în baza valorii cadastrale stabilite în anul 2004 și a cotei de 0,185%, menționa Agenția.

Noile valori cadastrale urmează să fie aplicate începând cu 1 ianuarie 2027.

Больше нет статей для показа
0
Sondaj standard

Ți-a plăcut pluginul nostru?

Spelling error report

The following text will be sent to our editors: